Domain kunst-modern.de kaufen?
Wir ziehen mit dem Projekt
kunst-modern.de um.
Sind Sie am Kauf der Domain
kunst-modern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunst-modern.de kaufen?
Welche Art von Hintergrundbildern bevorzugen Sie für Ihre Sammlung - abstrakt, landschaftlich, minimalistisch oder etwas anderes?
Ich bevorzuge landschaftliche Hintergrundbilder für meine Sammlung, da sie beruhigend und inspirierend sind. Abstrakte Bilder sind mir zu verwirrend und minimalistische Bilder zu langweilig. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Steuerliche-Problembereiche-von-Familienstiftungen
Top-Angebote
Produkte zum Begriff Steuerliche-Problembereiche-von-Familienstiftungen:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumann, Anna: Familienstiftungen als Instrument der UnternehmensnachfolgeFamilienstiftungen als Instrument der Unternehmensnachfolge , Eine Analyse der Einsatzmöglichkeiten unter Berücksichtigung der Betriebsvermögensbegünstigungen des Erbschaft- und Schenkungsteuerrechts , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: Bilanz-, Prüfungs- und Steuerwesen#64#, Autoren: Schumann, Anna, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 504, Keyword: Familienstiftung; Satzung; Steuer; Ersbschaftsteuer; Schenkungsteuer, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer, Warengruppe: TB/Steuern, Fachkategorie: Erbschafts- und Schenkungssteuer, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 504, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Länge: 228, Breite: 158, Höhe: 40, Gewicht: 833, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503236763, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
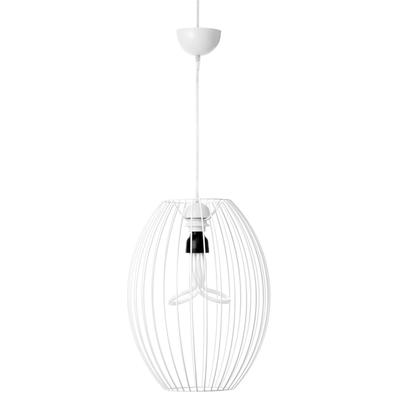
KAYOOM Hängeleuchte "Hängelampe Olivia 110", weiß, 1, H: 41cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...76,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
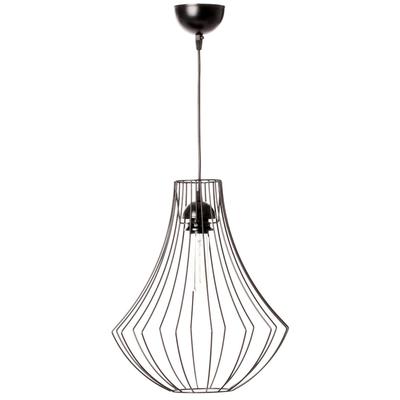
KAYOOM Hängeleuchte "Hängelampe Jasmin 110", schwarz, 1, H: 40cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Quellensteuern? Ab wann und in welchem Umfang ist eine steuerliche Anrechnung von Spenden möglich?
Die steuerliche Anrechnung von ausländischen Quellensteuern erfolgt in der Regel durch das sogenannte Anrechnungsverfahren, bei dem die bereits im Ausland gezahlten Steuern auf die deutsche Steuerschuld angerechnet werden. Die Anrechnung von Spenden ist ab einem Betrag von 200 Euro pro Jahr möglich und beträgt bis zu 20 Prozent des Gesamtbetrags der Einkünfte. **
-
Was ist der steuerliche Status von Amazon als Privatverkäufer?
Als Privatverkäufer auf Amazon gelten die gleichen steuerlichen Regelungen wie für andere Privatpersonen. Das bedeutet, dass Gewinne aus dem Verkauf von Produkten in der Regel nicht steuerpflichtig sind, solange es sich um gelegentliche Verkäufe handelt. Wenn jedoch regelmäßig und gewerbsmäßig Produkte verkauft werden, kann eine Steuerpflicht entstehen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden. **

Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
Wie wirkt sich die Rentenversteuerung auf die steuerliche Belastung von Rentnern aus? Gibt es Möglichkeiten, die steuerliche Belastung zu minimieren?
Die Rentenversteuerung erhöht die steuerliche Belastung von Rentnern, da Renteneinkünfte steuerpflichtig sind. Möglichkeiten zur Minimierung der steuerlichen Belastung sind z.B. die Nutzung von Freibeträgen, die geschickte Aufteilung von Renteneinkünften auf Ehepartner oder die Inanspruchnahme von steuermindernden Ausgaben wie Krankheitskosten. **
Top-Angebote
Produkte zum Begriff Steuerliche-Problembereiche-von-Familienstiftungen:
-
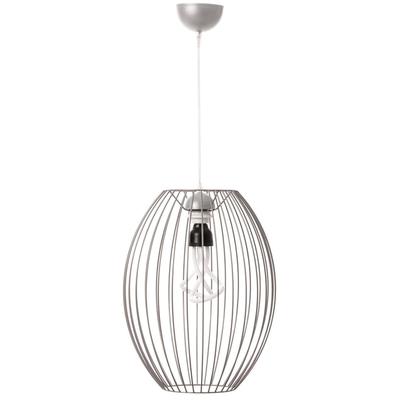
KAYOOM Hängeleuchte "Hängelampe Olivia 110", silber, 1, H: 41cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...76,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumann, Anna: Familienstiftungen als Instrument der UnternehmensnachfolgeFamilienstiftungen als Instrument der Unternehmensnachfolge , Eine Analyse der Einsatzmöglichkeiten unter Berücksichtigung der Betriebsvermögensbegünstigungen des Erbschaft- und Schenkungsteuerrechts , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: Bilanz-, Prüfungs- und Steuerwesen#64#, Autoren: Schumann, Anna, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 504, Keyword: Familienstiftung; Satzung; Steuer; Ersbschaftsteuer; Schenkungsteuer, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer, Warengruppe: TB/Steuern, Fachkategorie: Erbschafts- und Schenkungssteuer, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 504, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Länge: 228, Breite: 158, Höhe: 40, Gewicht: 833, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503236763, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Hintergrundbildern bevorzugen Sie für Ihre Sammlung - abstrakt, landschaftlich, minimalistisch oder etwas anderes?
Ich bevorzuge landschaftliche Hintergrundbilder für meine Sammlung, da sie beruhigend und inspirierend sind. Abstrakte Bilder sind mir zu verwirrend und minimalistische Bilder zu langweilig. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche-Problembereiche-von-Familienstiftungen
-
KAYOOM Hängeleuchte "Hängelampe Olivia 110", weiß, 1, H: 41cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...76,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KAYOOM Hängeleuchte "Hängelampe Jasmin 110", schwarz, 1, H: 40cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
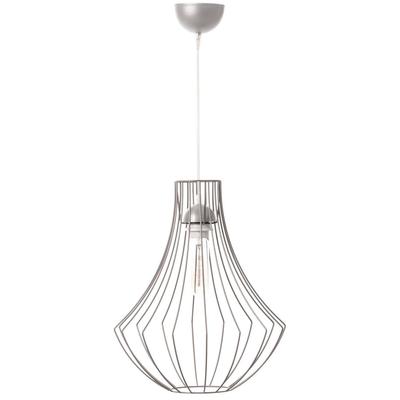
KAYOOM Hängeleuchte "Hängelampe Jasmin 110", silber, 1, H: 40cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KAYOOM Hängeleuchte "Hängelampe Jasmin 110", weiß, 1, H: 40cm, 1 Stk., Leuchten, minimalistisch, modern, harmonisch, Hängeleuchte**Minimalistische Deckenlampe** Mit dieser Deckenlampe können Sie in Ihrer Umgebung gekonnt Akzente setzen. Das minimalistisch gehaltene Design in industriellem Stil entsteht durch das drahtartige Gestell des Lampenschirms. Stilvoll in Form gebracht...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Quellensteuern? Ab wann und in welchem Umfang ist eine steuerliche Anrechnung von Spenden möglich?
Die steuerliche Anrechnung von ausländischen Quellensteuern erfolgt in der Regel durch das sogenannte Anrechnungsverfahren, bei dem die bereits im Ausland gezahlten Steuern auf die deutsche Steuerschuld angerechnet werden. Die Anrechnung von Spenden ist ab einem Betrag von 200 Euro pro Jahr möglich und beträgt bis zu 20 Prozent des Gesamtbetrags der Einkünfte. **
-
Was ist der steuerliche Status von Amazon als Privatverkäufer?
Als Privatverkäufer auf Amazon gelten die gleichen steuerlichen Regelungen wie für andere Privatpersonen. Das bedeutet, dass Gewinne aus dem Verkauf von Produkten in der Regel nicht steuerpflichtig sind, solange es sich um gelegentliche Verkäufe handelt. Wenn jedoch regelmäßig und gewerbsmäßig Produkte verkauft werden, kann eine Steuerpflicht entstehen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden. **
-
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
-
Wie wirkt sich die Rentenversteuerung auf die steuerliche Belastung von Rentnern aus? Gibt es Möglichkeiten, die steuerliche Belastung zu minimieren?
Die Rentenversteuerung erhöht die steuerliche Belastung von Rentnern, da Renteneinkünfte steuerpflichtig sind. Möglichkeiten zur Minimierung der steuerlichen Belastung sind z.B. die Nutzung von Freibeträgen, die geschickte Aufteilung von Renteneinkünften auf Ehepartner oder die Inanspruchnahme von steuermindernden Ausgaben wie Krankheitskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.